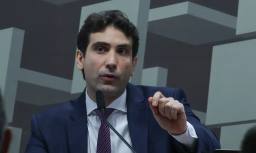
O presidente do Banco Central, Gabriel Galípolo, afirmou na terça-feira, 10 de novembro de 2026, que o fato de o Brasil emitir quase toda a sua dívida pública em reais não elimina os riscos para quem financia o governo nem garante juros menores. A fala ocorreu em evento da Associação Brasileira de Câmbio, em São Paulo.
O conjunto analisado reúne duas matérias, uma de veículo de esquerda e outra de veículo de centro. Nenhum veículo de direita cobriu o caso no conjunto analisado, e por isso nenhum enquadramento é atribuído a esse lado. Os dois textos trazem o crédito à mesma agência de notícias e têm redação idêntica no corpo. A repetição de pontos, portanto, vem de um texto creditado à mesma origem e não deve ser lida como confirmação independente.
Segundo o relato, Galípolo disse que o histórico de desvalorizações do real mantém entre os investidores a percepção de risco de perder dinheiro em dólar ao aplicar em ativos brasileiros. Ele relembrou episódios de desvalorização cambial desde a década de 1990 e explicou que, mesmo com juros altos, uma queda acentuada do real pode reduzir bastante a rentabilidade quando o investimento é convertido para dólares. Por isso, afirmou, investidores comparam os retornos no país com alternativas no exterior.
O presidente do BC disse ainda que denominar a dívida na própria moeda não significa que o governo possa determinar a taxa de juros que pagará, porque quem determina o juro é quem empresta o dinheiro. Para ele, essa percepção de risco pode estar ligada à credibilidade, e não apenas a reformas e normas, e pode permanecer por muitos anos. Segundo Galípolo, não há atalho: a confiança do credor é construída com o tempo.
Os textos registram a composição da dívida citada por ele. Segundo o presidente do BC, 96,3% da dívida pública brasileira está em moeda doméstica. Do total, 51,6% é pós-fixada, ou seja, acompanha a taxa Selic, 21,1% é prefixada e 23,6% é corrigida pela inflação. Há dez anos, os títulos pós-fixados representavam cerca de 18% do total. Galípolo explicou que o Tesouro passou a priorizá-los por considerar que era a melhor forma de rolar a dívida num ambiente de pouco apetite dos investidores pelo risco de prazo mais longo.
Galípolo também comparou o Banco Central a um médico especializado no tratamento da inflação. Na analogia, os preços em alta seriam a febre, e os juros elevados, as doses de antitérmico. Ele disse que o BC tem consciência dos efeitos colaterais dos juros altos, mas que eles são menos prejudiciais do que deixar a inflação avançar, e que a instituição deve aceitá-los sempre que necessário.
Não há divergência de conteúdo entre as duas coberturas lidas. A diferença está na apresentação: a matéria de centro traz, na chamada, a frase atribuída ao presidente do BC de que, diante de um problema complexo e de uma solução simples, é preciso desconfiar, trecho que não consta no corpo da matéria de esquerda lida. A de esquerda destaca, no subtítulo, o histórico de choques do câmbio como fator que mantém a percepção de risco entre os credores.
Até a noite de 10 de novembro, quando saíram as matérias analisadas, os dois textos lidos não registravam reação do Tesouro Nacional ou do governo às declarações, nem detalhavam quais reformas e normas Galípolo tinha em mente ao falar de credibilidade.