Supremo Tribunal Federal decide por 6 a 3 que estado não revoga ICMS sozinho
1 veículo de esquerda · 1 veículo de centro

Usamos identificadores pseudônimos para operar e melhorar o serviço. Aceitar habilita medições opcionais.Medimos audiência e uso com identificadores pseudônimos, em infraestrutura própria, para operar e melhorar o serviço (legítimo interesse). Aceitar habilita também analytics opcionais de terceiros, mapa de calor e medição de anúncios. Consulte nossa Política de Cookies.
1 veículo de esquerda · 1 veículo de centro
A leitura de centro-esquerda destaca que a decisão do Supremo Tribunal Federal protege estados menos ricos da Região Norte contra a decisão isolada de uma unidade federativa economicamente dominante. Ao exigir que a revogação de benefícios do ICMS siga as regras do Confaz, com apoio de quatro quintos dos representantes, o tribunal reforça a coordenação federativa e limita o poder de São Paulo de alterar sozinho um arranjo que sustenta a atividade econômica nas Áreas de Livre Comércio de Rondônia, Acre, Amapá e Roraima. A tese da relatora Cármen Lúcia, de que a revogação unilateral prejudica os demais estados, é lida como defesa do pacto federativo e do desenvolvimento regional diante da guerra fiscal.
O Supremo Tribunal Federal decidiu, por 6 votos a 3, que os estados não podem revogar unilateralmente benefícios fiscais do Imposto sobre Circulação de Mercadorias e Serviços, o ICMS, quando esses benefícios foram aprovados em convênios do Conselho Nacional de Política Fazendária, o Confaz.
Nenhum veículo de direita cobriu esta história.
2 fontes políticas
Veículos com viés à esquerda
Veículos com viés ao centro
Veículos com viés à direita
Nenhum veículo de direita cobriu esta história.
A cobertura converge nos fatos centrais: placar de 6 votos a 3, relatoria de Cármen Lúcia, divergência de Luiz Fux acompanhada por André Mendonça e Nunes Marques, e a exigência de quatro quintos dos representantes do Confaz para revogar benefício já incorporado à legislação estadual.
O Supremo Tribunal Federal fixou que benefícios fiscais do ICMS incorporados a partir de convênios do Confaz só podem ser revogados segundo as regras do próprio conselho, que exige apoio de quatro quintos dos representantes. A decisão saiu por 6 votos a 3 e teve origem em ações de Rondônia, Acre, Amapá e Roraima contra um decreto do governo de São Paulo.
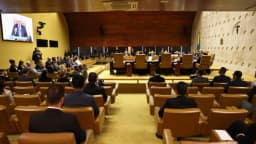
O Supremo Tribunal Federal decidiu na quinta-feira, 24 de setembro de 2026, que os estados não podem revogar por conta própria benefícios fiscais do Imposto sobre Circulação de Mercadorias e Serviços, o ICMS, quando esses benefícios foram aprovados em convênios do Conselho Nacional de Política Fazendária, o Confaz. O placar foi de 6 votos a 3, e prevaleceu o voto da relatora, ministra Cármen Lúcia, para quem a revogação unilateral prejudica os demais estados da federação.
A Corte fixou uma distinção: as deliberações do Confaz não alteram automaticamente a legislação estadual, ou seja, cada estado ainda precisa incorporar a regra ao próprio ordenamento. Depois dessa incorporação, no entanto, a retirada do benefício só pode ocorrer conforme as diretrizes do conselho, que reúne representantes do Ministério da Fazenda e secretários estaduais de Fazenda e exige apoio de pelo menos quatro quintos dos representantes para desfazer uma isenção.
O processo nasceu da guerra fiscal entre unidades da federação. Rondônia, Acre, Amapá e Roraima acionaram o tribunal contra um decreto editado pelo governo de São Paulo em 2020, que encerrou a isenção de ICMS sobre mercadorias enviadas às Áreas de Livre Comércio da Região Norte, faixa que abrange cidades desses quatro estados. Em janeiro deste ano, a administração paulista retomou a isenção, mas limitou a validade do benefício até 30 de setembro. Acompanharam a relatora os ministros Flávio Dino, Cristiano Zanin, Alexandre de Moraes, Dias Toffoli e Edson Fachin. Luiz Fux abriu a divergência, sustentando que os estados têm autonomia para revogar benefícios sem aprovação prévia do Confaz, e foi seguido por André Mendonça e Nunes Marques.
Sobre os fatos, a cobertura de centro relatou o julgamento em registro estritamente descritivo, com placar, nomes, origem processual e a exigência de quatro quintos do conselho, sem endossar a tese vencedora nem a divergente. Veículos de esquerda destacaram o mesmo conjunto de informações com atenção ao efeito sobre estados de menor arrecadação, enquadrando a decisão como proteção do pacto federativo e do desenvolvimento das Áreas de Livre Comércio diante da iniciativa isolada da maior economia do país. Veículos de direita não publicaram cobertura própria do julgamento até o momento; pelo argumento que esse campo costuma sustentar em disputas semelhantes, a ênfase recairia sobre a autonomia do governo estadual eleito para revisar renúncia de receita, sobre o engessamento orçamentário criado por benefício fiscal de duração indefinida e sobre a distorção concorrencial de isenções regionais, linha que coincide com a divergência aberta no plenário.
A divergência de enquadramento, portanto, é menos entre manchetes e mais entre as duas teses levadas ao plenário: de um lado, a coordenação federativa como limite à decisão isolada; de outro, a competência tributária de cada estado sobre a própria receita. Nos dois casos, o efeito prático recai sobre empresas que enviam mercadorias para a Região Norte e sobre o orçamento dos estados envolvidos.
Ainda não se sabe qual será o alcance concreto da decisão sobre o prazo de 30 de setembro fixado por São Paulo, nem se a isenção será prorrogada depois dessa data. Também não há informação, nas matérias disponíveis, sobre eventual modulação de efeitos pelo tribunal, sobre o valor da renúncia fiscal em disputa, sobre a reação oficial do governo paulista e dos quatro estados autores das ações, nem sobre como o entendimento se acomoda à transição para o novo sistema tributário.
Corte entendeu que revogações só podem ser feitas pelo conselho

Corte entendeu que Estados não podem revogar unilateralmente benefícios fiscais do ICMS. Leia no Poder360.
 Poder360