Contribuição sobre Bens e Serviços deve render R$ 636 bilhões em 2027
2 veículos de esquerda · 7 veículos de centro
Toque num lado para ler o resumo dele.
Redação Fuja da Bolha•9 fontes••atualizado em
Alguém precisa ver os dois lados disso?
Usamos identificadores pseudônimos para operar e melhorar o serviço. Aceitar habilita medições opcionais.Medimos audiência e uso com identificadores pseudônimos, em infraestrutura própria, para operar e melhorar o serviço (legítimo interesse). Aceitar habilita também analytics opcionais de terceiros, mapa de calor e medição de anúncios. Consulte nossa Política de Cookies.
2 veículos de esquerda · 7 veículos de centro
Toque num lado para ler o resumo dele.
Alguém precisa ver os dois lados disso?
O governo federal enviou ao Congresso Nacional, em 31 de agosto de 2026, o Projeto de Lei Orçamentária Anual de 2027, que traz as primeiras projeções de arrecadação dos tributos criados pela reforma tributária do consumo. A estimativa é de R$ 636 bilhões com a Contribuição sobre Bens e Serviços, a CBS, e de R$ 41,9 bilhões com o Imposto Seletivo, totalizando R$ 677,9 bilhões. As alíquotas dos dois tributos ainda não foram definidas: a Receita Federal tem até 14 de setembro para enviar ao Tribunal de Contas da União a proposta de cálculo, o tribunal tem até 30 de outubro para homologá-la e o Senado, até 15 de dezembro para fixar a alíquota de referência que passa a valer em janeiro de 2027. A proposta prevê superávit primário efetivo de R$ 18,6 bilhões, que sobe para R$ 83,4 bilhões na métrica da meta fiscal, acima do centro da meta de R$ 73,2 bilhões, equivalente a 0,5% do Produto Interno Bruto.
Esquerda
Para a leitura à esquerda, o Orçamento de 2027 mostra que a reforma tributária começa a entregar o que prometia: um sistema mais simples, cobrado no destino e capaz de sustentar receita da ordem de R$ 636 bilhões só com a Contribuição sobre Bens e Serviços, sem que o governo precise recorrer a medidas emergenciais de arrecadação ou a novos cortes.
Centro
O governo federal enviou ao Congresso Nacional, em 31 de agosto de 2026, o Projeto de Lei Orçamentária Anual de 2027, que traz as primeiras projeções de arrecadação dos tributos criados pela reforma tributária do consumo.
Direita
Sem cobertura neste espectro.
9 fontes políticas
Como decidimos →Veículos com viés à esquerda
Reportagem detalhada e correta nos números, mas construída inteiramente sobre a versão do Executivo: as falas de Dario Durigan e Bruno Moretti são apresentadas sem contraditório, e a folga fiscal de R$ 10,2 bilhões aparece como conquista de gestão. O enquadramento favorável à capacidade fiscal do governo puxa o texto para a esquerda, ainda que a apuração seja factual.
Perspectivas omitidas
Texto condensado e correto, mas integralmente derivado do anúncio oficial. A escolha de fechar o relato com a leitura de que a margem fiscal amplia a capacidade de contingenciamento do governo mantém o enquadramento favorável ao Executivo, sem contraponto.
Perspectivas omitidas
Veículos com viés ao centro
Classificada como direita, embora o veículo tenha viés editorial centro.
Enquadramento de vigilância fiscal: o texto organiza a matéria em torno da tese de que a receita está inflada, seleciona consultorias e bancos que sustentam essa leitura e destaca o aumento de gastos como problema central. Vocabulário de responsabilidade fiscal e de premissas otimistas é marca de cobertura à direita, ainda que a apuração seja sólida.
Ponto cego: esse lado ficou de fora.
Nenhum veículo de direita cobriu esta história.
O Orçamento de 2027 enviado ao Congresso traz a primeira projeção de arrecadação dos tributos da reforma tributária: R$ 636 bilhões com a Contribuição sobre Bens e Serviços e R$ 41,9 bilhões com o Imposto Seletivo. As alíquotas ainda dependem da Receita Federal, do Tribunal de Contas da União e do Senado, que decide até 15 de dezembro.
O governo federal enviou ao Congresso Nacional, em 31 de agosto de 2026, o Projeto de Lei Orçamentária Anual de 2027, a peça que estima as receitas e fixa as despesas da União para o ano seguinte. É o primeiro Orçamento a incorporar os tributos criados pela reforma tributária do consumo, e a estreia veio com números grandes: R$ 636 bilhões de arrecadação prevista com a Contribuição sobre Bens e Serviços, a CBS, e R$ 41,9 bilhões com o Imposto Seletivo, somando R$ 677,9 bilhões. A receita total foi estimada em R$ 3,41 trilhões e a despesa, fixada em R$ 2,67 trilhões.
A CBS substitui o Programa de Integração Social e a Contribuição para o Financiamento da Seguridade Social e assume parte da função hoje exercida pelo Imposto sobre Produtos Industrializados, que será zerado para a maior parte dos produtos e preservado apenas para itens da Zona Franca de Manaus. O Imposto Seletivo alcança veículos, tabaco, bebidas alcoólicas, bebidas açucaradas e apostas. Há um detalhe que atravessa toda a cobertura: nenhuma das duas alíquotas foi divulgada. Pelas regras da reforma, a Receita Federal tem até 14 de setembro para enviar ao Tribunal de Contas da União a proposta de cálculo da alíquota de referência, o tribunal tem até 30 de outubro para homologar os números e o Senado Federal, até 15 de dezembro para fixá-la, de modo que passe a valer em janeiro de 2027. O ministro da Fazenda, Dario Durigan, afirmou que o percentual não é definido pela sua pasta e que a metodologia prevista na Constituição estabelece uma transição de longo prazo, não a alíquota em si.
Os veículos de todos os lados convergem nos números centrais e no calendário. Também convergem no quadro fiscal apresentado pelo ministro do Planejamento e Orçamento, Bruno Moretti: superávit primário efetivo de R$ 18,6 bilhões, que sobe para R$ 83,4 bilhões na métrica usada para aferir a meta, depois de deduções de R$ 64,7 bilhões, incluindo parcela de precatórios. O centro da meta fiscal é de 0,5% do Produto Interno Bruto, ou R$ 73,2 bilhões. Há ainda R$ 176 bilhões previstos com exploração de recursos naturais, incluindo royalties de petróleo, e pouco mais de R$ 31 bilhões com dividendos, bem abaixo dos R$ 55,5 bilhões esperados para 2026.
A divergência aparece no que cada lado escolhe destacar. Veículos de esquerda destacaram a leitura do próprio governo, apresentando a margem de cerca de R$ 10 bilhões acima do centro da meta como folga que amplia a capacidade de contingenciamento e dá liberdade de execução orçamentária, e enfatizaram o desenho redistributivo da reforma, com cobrança no destino para reduzir a guerra fiscal entre estados e imposto específico sobre produtos nocivos à saúde e ao meio ambiente. A cobertura de centro relatou o mesmo conjunto de dados com foco técnico, detalhando o modelo de imposto sobre valor agregado, a compensação de créditos ao longo da cadeia produtiva, o efeito da extinção do Imposto sobre Produtos Industrializados sobre estados e municípios, que hoje ficam com metade dessa arrecadação, e o cuidado do governo em calibrar o Imposto Seletivo para não empurrar setores como bebidas, cigarros e apostas para a informalidade. Veículos de direita enfatizaram o risco de receita superestimada: a projeção oficial de crescimento de 2,5% do Produto Interno Bruto contrasta com 1,6% do Boletim Focus e com 1,2% de uma consultoria que projeta, para 2027, déficit primário de R$ 86,9 bilhões. Nessa chave, também pesam a inclusão no Orçamento de tributos sem alíquota definida, a troca da base de referência da média de 2024 e 2025 para a média de 2012 a 2021, que elevou o parâmetro de 4,6% para 5,1% do Produto Interno Bruto, e a previsão de cerca de R$ 20 bilhões com leilões de áreas de petróleo depois de frustrações em 2025 e 2026.
O que ainda não se sabe é o essencial. A alíquota da CBS e a do Imposto Seletivo seguem indefinidas, e a das apostas está sob sigilo. Não há confirmação de que o Tribunal de Contas da União validará a metodologia no prazo, nem de como o Senado se comportará na fixação do percentual em meio ao calendário eleitoral. A Lei de Diretrizes Orçamentárias de 2027 ainda não foi votada, o que obriga as duas propostas a tramitar quase simultaneamente, com ajustes na Comissão Mista de Orçamento. E não se sabe qual será o desenho final da compensação a estados e municípios pela perda de receita do Imposto sobre Produtos Industrializados.
Todos os lados registram os mesmos números centrais: R$ 636 bilhões estimados com a CBS, R$ 41,9 bilhões com o Imposto Seletivo e R$ 677,9 bilhões no total, dentro de um Orçamento com receita de R$ 3,41 trilhões e despesa de R$ 2,67 trilhões. Também há convergência de que as alíquotas dos dois tributos ainda não existem e dependem de Receita Federal, Tribunal de Contas da União e Senado até dezembro.
Arrecadação prevista no projeto de lei estima uma alta de mais de R$ 200 bilhões frente à atual previsão para este ano
 O Globo

Estimativa consta do projeto de Orçamento. A receita com exploração de recursos naturais, que incluem royalties de petróleo, está estimada em R$ 176 bilhões em 2027
 Valor Econômico
Lei Orçamentária Anual estima as receitas e fixa as despesas da União para o ano seguinte. Leia no Poder360.
 Poder360

Senado definirá alíquota de novo tributo até dezembro. Contribuição substituirá o Programa de Integração Social (PIS) e a Contribuição para o Financiamento da Seguridade Social (Cofins).
Apesar de já projetar a receita, o governo ainda não definiu a alíquota do novo tributo. O percentual seguirá metodologia prevista na reforma tributária
 Jornal GGN
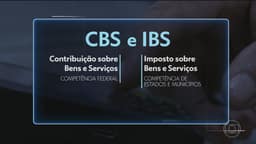
Governo não estimou, porém, na proposta de orçamento do próximo ano, a alíquota da futura CBS. Informou apenas os valores que buscará arrecadar. Alíquota terá de ser definida até dezembro pelo Senado para ter validade a partir de janeiro.
 G1
Tributo foi criado com Reforma Tributária e vai substituir, em parte o IPI
O GloboEstimativa consta do projeto de Orçamento. A receita com exploração de recursos naturais, que incluem royalties de petróleo, está estimada em R$ 176 bilhões em 2027
Valor Econômico
Orçamento estima R$ 636 bi com a CBS e R$ 41,9 bi com o Imposto Seletivo; é a 1ª projeção após a reforma tributária. Leia no Poder360.
Poder360Perspectivas omitidas
Falácias identificadas
Mesmo conteúdo técnico e neutro da versão principal: falas literais dos ministros, explicação do papel do Tribunal de Contas da União e efeito da extinção do Imposto sobre Produtos Industrializados sobre estados e municípios. Sem carga ideológica identificável.
Perspectivas omitidas
Texto puramente procedimental: descreve o prazo do dia 31 de agosto, explica as siglas LOA, LDO e Comissão Mista de Orçamento e cita o Senado como fonte. Não há vocabulário valorativo nem enquadramento a favor ou contra o governo.
Perspectivas omitidas