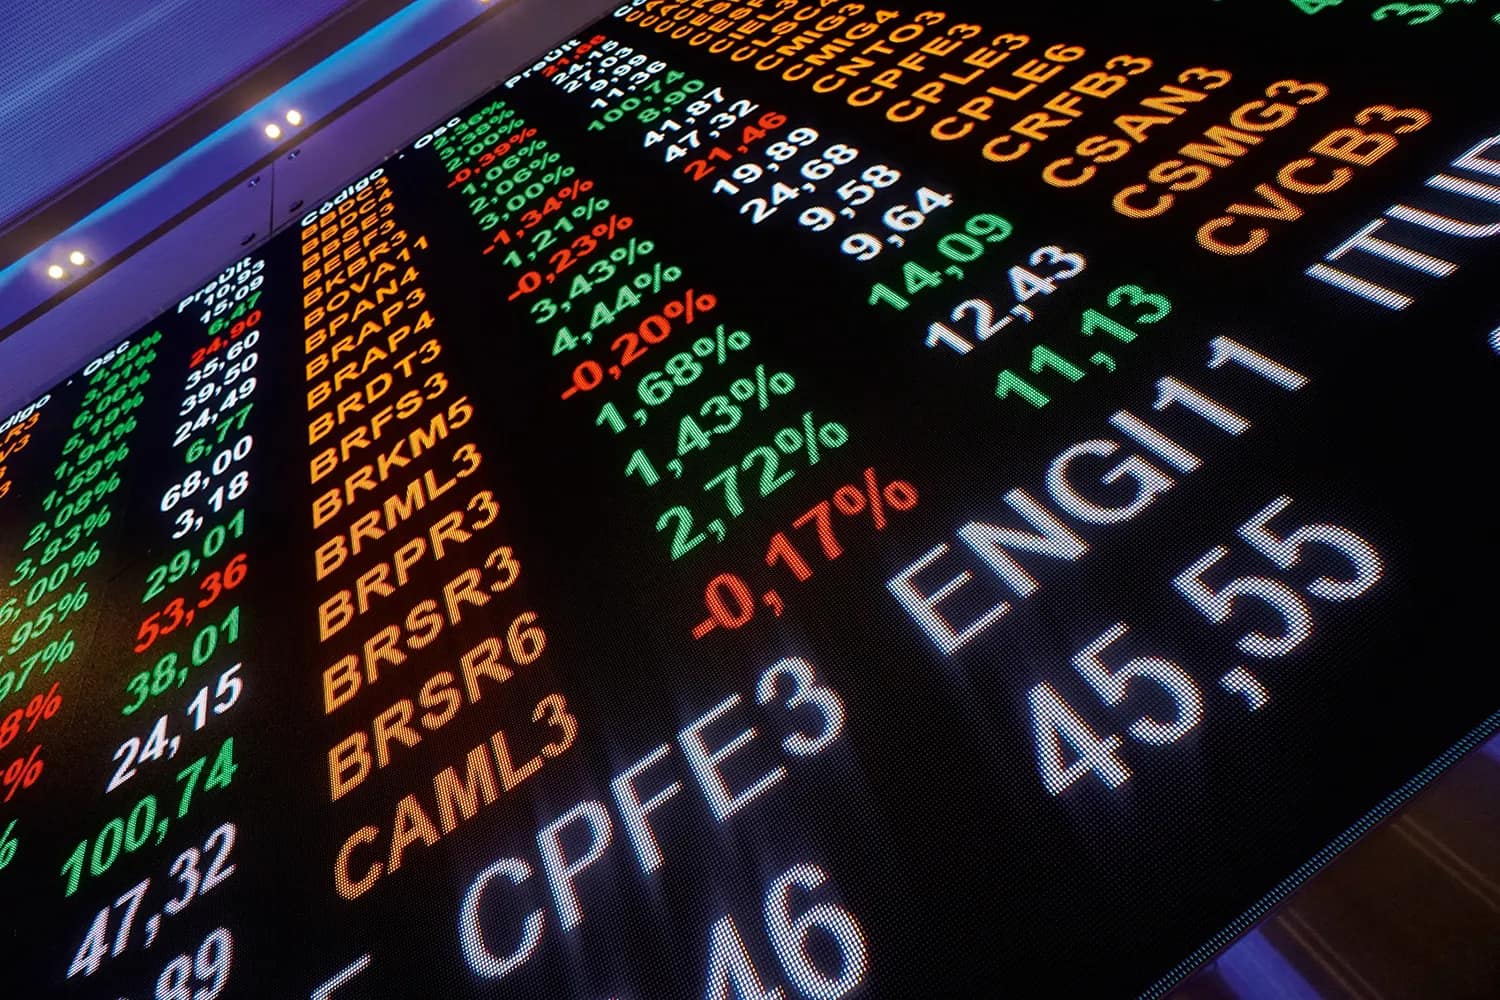
Lucro dos bancos bate recorde de R$ 255 bilhões em 2025
1 veículo de centro · 1 veículo de direita

Resumo da cobertura
O lucro dos bancos brasileiros atingiu o recorde de R$ 255 bilhões em 2025, segundo o Banco Central. O resultado coincidiu com a Selic em 15% ao ano, o maior patamar em quase duas décadas, que só começou a recuar em 2026. O setor é altamente concentrado, com os quatro maiores bancos detendo cerca de 60% do mercado de crédito. O próprio Banco Central avaliou que o crescimento do lucro foi 'mais moderado' e a rentabilidade permaneceu estável.
Alguém precisa ver os dois lados disso?
Como cada lado cobriu
2 fontes políticas
Como decidimos →Veículos com viés à esquerda
Nenhum veículo de esquerda cobriu esta história.
Veículos com viés ao centro
- G1Lucro dos bancos bate recorde de R$ 255 bilhões em 2025, ano marcado por juros altosAumento do lucro ocorreu em um período no qual Selic subiu para maior nível em quase 20 anos. Diretor da Febraban diz ser
Análise editorial
Cobertura factual e detalhada: reporta o recorde, contextualiza com a Selic a 15%, menciona spreads altos (rotativo acima de 400%, cheque especial acima de 100%) e a concentração dos quatro maiores bancos, e dá direito de resposta ao Banco Central com citação literal. Apresenta dados contraditórios com paridade (lucro alto vs. avaliação do BC de crescimento 'moderado'). Enquadramento CENTER.
- Qualidade argumentativa
- 66/100
- Manipulação emocional
- 10/100
- Clickbait
- 10/100
- Fontes citadas
- 2
Perspectivas omitidas
- Não ouve representantes dos bancos nem economistas para contextualizar a rentabilidade
- Não relaciona o lucro ao acesso a crédito da população de forma crítica
Veículos com viés à direita
- R7Lucro dos bancos bate recorde de R$ 255 bilhões em 2025Aumento ocorreu em período em que a Selic subiu para maior nível em quase 20 anosMatéria: Centro
Classificada como centro, embora o veículo tenha viés editorial direita.
Análise editorial
Texto de nota de Hora News, predominantemente factual: reporta o número do Banco Central e relaciona ao pico da Selic, sem vocabulário valorativo. O conteúdo é majoritariamente boilerplate de chamadas relacionadas. Apesar do publisher RIGHT, o trecho noticioso em si é neutro, logo CENTER.
- Qualidade argumentativa
- 38/100
- Manipulação emocional
- 5/100
- Clickbait
- 10/100
- Fontes citadas
- 1
Perspectivas omitidas
- Não traz contexto sobre concentração bancária nem comparativo histórico do lucro
- Não detalha a metodologia ou a avaliação do próprio Banco Central sobre o resultado
Os bancos brasileiros encerraram 2025 com lucro de R$ 255 bilhões, um recorde histórico do sistema financeiro nacional, de acordo com dados do Banco Central. O resultado veio em um ano marcado pela taxa básica de juros, a Selic, em 15% ao ano, o maior patamar em quase duas décadas e um dos mais altos do mundo em termos reais. O juro começou a recuar apenas em 2026.
A cobertura de centro relatou que a Selic serve de base para os empréstimos bancários e que, fora das linhas de crédito direcionado, as taxas cobradas dos clientes são muito superiores à taxa básica. Em algumas modalidades, como o cartão de crédito rotativo e o cheque especial, os juros ultrapassaram, respectivamente, 400% e 100% ao ano. A reportagem também destacou que o setor bancário é altamente concentrado: os quatro maiores bancos detinham quase 60% do mercado de crédito.
Nos pontos em que todos os lados convergem, o dado central é o mesmo: o lucro recorde foi reportado pelo Banco Central e está associado ao ambiente de juros elevados. Há ainda a avaliação da própria autoridade monetária, que classificou o crescimento do lucro líquido como 'mais moderado' em 2025, com a rentabilidade permanecendo 'relativamente estável'. Segundo o Banco Central, o comportamento reflete o aumento das despesas com provisões, que compensou parcialmente o resultado de juros, cujo crescimento desacelerou diante da menor expansão do crédito.
É na interpretação que as ênfases se separam. Veículos de esquerda tendem a enquadrar o recorde como ganho extraordinário do setor financeiro às custas da população, que pagou juros elevadíssimos em cartão e cheque especial, e veem na concentração de mercado um sinal de falta de concorrência e de um sistema que repassa à sociedade o custo dos juros altos. Veículos de direita enfatizaram que o lucro é consequência previsível do ciclo de juros definido pelo Banco Central para conter a inflação, ressaltando a avaliação oficial de que a rentabilidade ficou estável e que o desempenho indica solidez do sistema. A cobertura de centro, por sua vez, ateve-se aos números e ao contraponto do Banco Central, sem adjetivação.
O que ainda não se sabe é como o recuo da Selic iniciado em 2026 afetará a rentabilidade dos bancos no ano corrente, qual a resposta das instituições financeiras ao debate sobre os spreads cobrados e se haverá medidas regulatórias voltadas à concentração do setor. As reportagens do cluster não ouviram representantes dos bancos nem economistas independentes para detalhar esses pontos.
Briefing
O que importa para você
- Juros de cartão rotativo passaram de 400% ao ano e de cheque especial passaram de 100% ao ano em 2025.
- Quatro maiores bancos concentram cerca de 60% do mercado de crédito.
- Selic chegou a 15% ao ano e começou a recuar só em 2026.
Onde os lados divergem
- Esquerda: lucro recorde é ganho extraordinário extraído da população por meio de juros altíssimos e da concentração do setor.
- Direita: lucro é consequência natural do ciclo de juros do Banco Central e sinal de solidez do sistema financeiro.
Onde os lados concordam
Esquerda, centro e direita concordam que o lucro dos bancos bateu recorde de R$ 255 bilhões em 2025, segundo o Banco Central, e que o resultado está ligado ao ano de Selic a 15% ao ano.
O que ainda está incerto
- Como o recuo da Selic em 2026 afetará a rentabilidade dos bancos.
- Se haverá medidas regulatórias contra a concentração do setor ou os spreads cobrados.
Fontes
Aumento do lucro ocorreu em um período no qual Selic subiu para maior nível em quase 20 anos. Diretor da Febraban diz ser
 G1

Aumento ocorreu em período em que a Selic subiu para maior nível em quase 20 anos