Contribuição sobre Bens e Serviços vigora em 2027 sem alíquota definida
3 veículos de centro · 3 veículos de direita

Resumo da cobertura
Como cada lado cobriu
6 fontes políticas
Usamos identificadores pseudônimos para operar e melhorar o serviço. Aceitar habilita medições opcionais.Medimos audiência e uso com identificadores pseudônimos, em infraestrutura própria, para operar e melhorar o serviço (legítimo interesse). Aceitar habilita também analytics opcionais de terceiros, mapa de calor e medição de anúncios. Consulte nossa Política de Cookies.
3 veículos de centro · 3 veículos de direita
6 fontes políticas
A reforma tributária do consumo chega à véspera da entrada em vigor da Contribuição sobre Bens e Serviços (CBS), marcada para 1º de janeiro de 2027, com pontos centrais ainda abertos. A Emenda Constitucional 132, de 2023, criou o modelo de Imposto sobre Valor Agregado dual, formado pela CBS, da União, e pelo Imposto sobre Bens e Serviços (IBS), compartilhado entre estados, Distrito Federal e municípios, e a Lei Complementar 214, de 2025, regulamentou o sistema. Em 2026 o regime roda em teste, com CBS a 0,9% e IBS a 0,1% nas notas fiscais eletrônicas das empresas do regime regular; ICMS e ISS só são substituídos entre 2029 e 2033. Faltam a alíquota final e a lei complementar que discipline a compensação de perdas de estados e municípios. Ao mesmo tempo, o contencioso começou: o Supremo Tribunal Federal já derrubou condições da Lei Complementar 214 para a alíquota zero na compra de veículos por pessoas com deficiência, e há disputa sobre créditos, regimes favorecidos e divisão de jurisdição entre Justiça Federal e Justiça Estadual.
Veículos de direita tratam a indefinição como ocultação de custo em ano eleitoral. Para o jurista Ives Gandra da Silva Martins, a poucos meses da vigência da Contribuição sobre Bens e Serviços, em 1º de janeiro de 2027, o presidente Luiz Inácio Lula da Silva não definiu a alíquota nem apresentou o anteprojeto de lei complementar de compensação, e a razão seria eleitoral: revelar os números contrariaria a promessa de que não haveria aumento de tributação.
Nenhum veículo de esquerda cobriu esta história.
Ponto cego: esse lado ficou de fora.
Nenhum veículo de esquerda cobriu esta história.
Veículos com viés ao centro
Análise não disponível para esta matéria.
Nesta matéria: perspectiva omitida.
Nesta matéria: perspectiva omitida.
Veículos com viés à direita
Nesta matéria: perspectiva omitida.
Nesta matéria: falácia identificada.
Toda a cobertura reconhece que a Contribuição sobre Bens e Serviços entra em vigor em 1º de janeiro de 2027 sem alíquota final divulgada e sem a lei complementar que discipline a compensação de estados e municípios, e que a simplificação prometida pela Emenda Constitucional 132/2023 ainda não produziu segurança jurídica para empresas e entidades.
A menos de cem dias da entrada em vigor da Contribuição sobre Bens e Serviços, o Brasil não conhece a alíquota do novo tributo nem a lei complementar que compensará estados e municípios pela perda de ICMS e ISS. Enquanto isso, as primeiras disputas judiciais sobre a Lei Complementar 214/2025 já chegaram ao Supremo Tribunal Federal.
A reforma tributária do consumo entra em sua fase decisiva a poucos meses da vigência da Contribuição sobre Bens e Serviços, a CBS, marcada para 1º de janeiro de 2027, sem que o governo federal tenha divulgado a alíquota final do novo tributo nem o desenho dos fundos que devem compensar estados e municípios pelas perdas de arrecadação. A Emenda Constitucional 132, de 2023, criou o modelo de Imposto sobre Valor Agregado dual, formado pela CBS, de competência da União, e pelo Imposto sobre Bens e Serviços, o IBS, de competência compartilhada entre estados, Distrito Federal e municípios. A Lei Complementar 214, de 2025, regulamentou o sistema. O ano de 2026 é de teste, com a CBS a 0,9% e o IBS a 0,1% já registrados nas notas fiscais eletrônicas das empresas do regime regular, e o ICMS e o ISS só são substituídos em transição que vai de 2029 a 2032, com o novo modelo pleno a partir de 2033.
Toda a cobertura converge em dois pontos. O primeiro é que faltam peças essenciais da regulamentação a menos de cem dias da entrada em vigor da CBS, entre elas a alíquota de referência e a lei complementar que discipline a compensação das perdas de estados e municípios. O segundo é que a simplificação prometida ainda não se traduziu em segurança jurídica: a transição soma regras velhas e novas ao mesmo tempo e exige revisão de contratos, preços e planejamento de caixa das empresas.
Veículos de direita enfatizaram o silêncio do Executivo e o calendário eleitoral. Em artigo republicado em mais de um veículo, o jurista Ives Gandra da Silva Martins afirma que o presidente Luiz Inácio Lula da Silva não definiu a alíquota nem apresentou o anteprojeto de compensação porque os números contrariariam a promessa de que não haveria aumento de tributação. Ele projeta alíquota de no mínimo 28% para CBS e IBS, acima dos 27% da Hungria, hoje a maior do mundo, e sustenta que estados perderão dois terços do ICMS e municípios a totalidade do ISS no diferencial entre saídas e entradas, o que tornaria entes federados dependentes de negociação política em Brasília e feriria o pacto federativo. Outro texto de direita apresentou levantamento da consultoria Tax Group com 198 empresas de portes e setores diferentes, segundo o qual a maioria pagará mais imposto quando a transição terminar, em 2033, com destaque para indústria e comércio varejista; os resultados detalhados, porém, não aparecem no corpo da matéria.
A cobertura de centro concentrou-se na engrenagem jurídica e nos efeitos setoriais. Ela mostra que o contencioso começou antes da cobrança: em 3 de agosto de 2026, o Supremo Tribunal Federal julgou as ADIs 7779 e 7790 e declarou inconstitucionais, por unanimidade, as expressões da Lei Complementar 214 que condicionavam a alíquota zero na compra de veículos ao grau da deficiência ou ao nível de suporte do transtorno do espectro autista, sob relatoria do ministro Alexandre de Moraes. Essa mesma cobertura aponta disputas em formação sobre restrição de créditos, regimes favorecidos e benefícios regionais, e registra uma contradição do desenho: como a mesma lei rege CBS e IBS, mas a competência judicial continua dividida, a CBS será julgada pela Justiça Federal e o IBS pela Justiça Estadual, com risco de interpretações conflitantes; há anteprojeto do Conselho Nacional de Justiça para criar uma jurisdição tributária compartilhada. No terceiro setor, a análise de centro mostra que as imunidades de instituições de educação e de assistência social sem fins lucrativos foram preservadas, mas não alcançam as aquisições da entidade, e que a Lei Complementar 235, publicada em 27 de agosto de 2026, estendeu a proteção de benefícios federais a associações e fundações que não têm qualificação administrativa específica.
Não há, neste arco, cobertura de veículos de esquerda. A leitura de esquerda dos mesmos fatos deslocaria o foco da carga sobre a empresa para o efeito na ponta: tributo sobre consumo de base ampla pesa proporcionalmente mais sobre quem ganha menos, o ISS e o ICMS perdidos são receita que sustenta saúde, educação e assistência social locais, e a restrição de crédito sobre benefícios de trabalhadores, como o plano de saúde admitido apenas quando previsto em acordo ou convenção coletiva, recai sobre direitos negociados no contrato de trabalho.
O que ainda não se sabe é o essencial.
Gustavo Werneck defende implementação das mudanças na cobrança de impostos para reduzir Custo Brasil. Leia no Poder360
 Poder360
Estudo da Tax Group aponta que a maioria das empresas pagará mais impostos após a reforma tributária entrar em vigor em 2033
 Veja

O silêncio do governo sobre o valor final do imposto e o socorro às finanças locais esconde os custos reais da reforma tributária
Reforma promete diminuir quantidade de exceções que existem atualmente, mas, dada a relevância das modificações, criará contencioso
 Consultor Jurídico
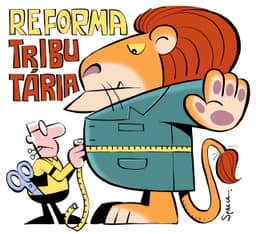
Desafio será impedir que a simplificação do sistema tributário transfira silenciosamente ao terceiro setor parte do custo dos serviços
Consultor JurídicoO silêncio do governo sobre o valor final do imposto esconde os custos reais da reforma tributária. Leia na Gazeta do Povo.
Nesta matéria: falácia identificada.