Casas Bahia entra em recuperação judicial após prejuízo de R$ 10,1 bilhões
1 veículo de esquerda · 1 veículo de centro · 2 veículos de direita

Resumo da cobertura
Direita
2 veículosVeículos de perfil mais à direita e a cobertura de mercado tratam o caso como o desfecho previsível de uma empresa que acumulou dívida trimestre após trimestre sem margem para absorver choques. A Selic elevada e o endividamento das famílias formam o pano de fundo, mas a análise insiste que governança e gestão explicam por que essa varejista quebrou enquanto o setor seguiu operando: a estrutura física pesada, a dependência do crediário próprio, que responde por 15,9% das vendas e uma carteira de R$ 6,3 bilhões, e a demora em ajustar canais digitais caros. A recuperação extrajudicial de R$ 4,1 bilhões em 2024 aparece como sinal ignorado.
Veículos deste lado: Terra Brasil Notícias e InfoMoney
Esquerda
1 veículoA quebra da maior varejista popular do país é lida por veículos de esquerda como consequência direta de um ciclo prolongado de juros altos que sufocou o consumo das famílias mais pobres e o crédito das empresas. A companhia que popularizou o acesso a móveis e eletrodomésticos pelo carnê chega ao Foro Central Cível de São Paulo depois de eliminar milhares de postos de trabalho, num movimento que soma às 298 lojas fechadas em agosto de 2026 outras 55 unidades e mais de 8 mil empregos cortados desde 2023. Nessa leitura, o custo do ajuste recai sobre trabalhadores e consumidores endividados, enquanto o controle acionário permanece concentrado na Mapa Capital, dona de 82,11% das ações via Domus VII Participações.
Veículos deste lado: Portal Vermelho
Centro
1 veículoO Grupo Casas Bahia protocolou na noite de domingo, 16 de agosto de 2026, pedido de recuperação judicial no Foro Central Cível de São Paulo, com dívidas de R$ 17,3 bilhões e 28 mil credores, no que a própria companhia chamou de pior crise em 74 anos de história. O pedido veio depois da divulgação, com atraso, de prejuízo de R$ 10,1 bilhões no segundo trimestre, 18 vezes maior que o do mesmo período do ano anterior. A varejista já fechou 298 lojas, cerca de 30% da rede, e demitiu quase 3 mil funcionários. As ações tiveram negociação suspensa várias vezes e fecharam em queda de 33%, a R$ 0,44. A empresa negocia um empréstimo do tipo DIP, financiamento próprio de companhias em recuperação, de R$ 1 bilhão.
Veículos deste lado: Valor Econômico
Mais sobre Desemprego
- Rede Massa, de Ratinho, corta ao menos 20 vagas e tira programas do ar no ParanáA Rede Massa, emissora de Ratinho no Paraná, demitiu ao menos 20 profissionais em 19 de novembro e encerrou programas em Maringá e Ponta Grossa.Esquerda 33%Centro 33%Direita 33%3 veículos
- IBGE: desemprego de longo prazo cai a 971 mil, menor número desde 2012Pnad Contínua do IBGE mostra 971 mil pessoas buscando emprego há dois anos ou mais no terceiro trimestre de 2026, primeira vez abaixo de 1 milhão.Esquerda 50%Direita 50%2 veículos
- Brasil registra pior 1º semestre para geração de empregos desde 2020Centro 50%Direita 50%2 veículos
Como cada lado cobriu
4 veículos
Como decidimos →Veículos com viés à esquerda
Veículos com viés ao centro
- Valor EconômicoExclusivo: Casas Bahia busca empréstimo de R$ 1 bi com fundos e bancos para reforçar estoqueNo balanço de resultados do segundo trimestre, a companhia informa que já sente falta de certas mercadorias em determinados canais de vendas(abre em nova aba)
Nesta matéria: perspectiva omitida.
Veículos com viés à direita
- Terra Brasil NotíciasCasas Bahia enfrenta onda de ações de despejo dias após pedir recuperação judicialA Casas Bahia enfrenta dezenas de ações de despejo movidas por proprietários e administradores de imóveis em diferentes cidades do(abre em nova aba)
Análise não disponível para esta matéria.
- InfoMoneyApós pedido de RJ, Casas Bahia busca empréstimo de R$ 1 bi e aposta no marketplaceAs ações da companhia tiveram a negociação suspensa várias vezes ao longo do pregão de ontem diante da forte oscilação e fecharam em baixa de 33%, a R$ 0,44(abre em nova aba)
Nesta matéria: viés de centro.
Briefing
O que importa para você
- Quase 3 mil trabalhadores demitidos e R$ 754,5 milhões em créditos trabalhistas entram na fila do processo, com mais de 20 mil empregos ainda vinculados ao grupo.
- Clientes com garantia estendida e seguros contratados via Zurich Minas Brasil Seguros, maior credora, com R$ 1,97 bilhão, dependem do desfecho da negociação.
- Se a recuperação for deferida, as cobranças ficam suspensas por 180 dias, prorrogáveis, e fornecedores como Samsung, Electrolux, Whirlpool, LG e Motorola aguardam o plano.
- Quem tem carnê aberto integra uma carteira de crediário de R$ 6,3 bilhões.
Onde os lados divergem
- Causa principal: a esquerda coloca os juros altos, o endividamento das famílias e o legado de políticas anteriores no centro da explicação; a cobertura de direita atribui peso decisivo à governança, à estrutura física cara e à demora da empresa em ajustar canais digitais.
- Quem paga a conta: a esquerda destaca as demissões e o consumidor popular sem crédito; a direita destaca acionistas, credores e fornecedores.
- Saída: a esquerda enfatiza políticas públicas de renda e desendividamento; a direita enfatiza crédito privado via DIP e corte de operações deficitárias.
Onde os lados concordam
Todos os lados registram os mesmos fatos centrais: dívida de R$ 17,3 bilhões, 28 mil credores, 298 lojas fechadas, quase 3 mil demissões e o peso da Taxa Selic elevada e da restrição de crédito sobre uma operação estruturalmente dependente do crediário. Também há convergência de que a recuperação extrajudicial de R$ 4,1 bilhões, em 2024, não resolveu o endividamento.
O que ainda está incerto
- Não há decisão da Justiça de São Paulo sobre o deferimento do pedido nem data para a apresentação do plano aos credores.
- O empréstimo DIP de R$ 1 bilhão segue em negociação, sem custo, garantias ou instituições confirmadas.
- A empresa não detalhou a estratégia de migração para marketplaces parceiros nem descartou novos fechamentos de lojas em 2027.
A maior varejista popular do país pediu recuperação judicial em São Paulo com R$ 17,3 bilhões em dívidas e 28 mil credores, depois de um prejuízo trimestral de R$ 10,1 bilhões, do fechamento de 298 lojas e de quase 3 mil demissões. A comparação entre as coberturas mostra onde os lados concordam sobre os juros altos e onde divergem sobre a responsabilidade da gestão.
O Grupo Casas Bahia protocolou na noite de domingo, 16 de agosto de 2026, um pedido de recuperação judicial no Foro Central Cível de São Paulo, com dívidas de R$ 17,3 bilhões distribuídas entre 28 mil credores. A companhia, fundada há 74 anos e conhecida em todo o país pelo crediário em carnê, descreveu o momento como a pior crise de sua história e atribuiu a decisão à deterioração das condições econômico-financeiras, com juros elevados, restrição de crédito e pressão sobre o consumo e o capital de giro. O pedido abrange outras nove empresas do grupo, entre elas a fabricante de móveis Bartira, e, se deferido, suspende as cobranças por 180 dias, prazo prorrogável por igual período.
Os números que sustentam o processo são reconhecidos por todos os lados da cobertura. A varejista divulgou, com atraso, prejuízo de R$ 10,1 bilhões no segundo trimestre, patamar 18 vezes acima do registrado no mesmo período do ano anterior. Fechou 298 lojas, cerca de 30% da rede, e demitiu quase 3 mil funcionários, aproximadamente 10% do efetivo, mantendo 700 unidades e mais de 20 mil empregados. As ações tiveram a negociação suspensa várias vezes no pregão da segunda-feira e encerraram o dia em queda de 33%, cotadas a R$ 0,44. Do total devido, R$ 16,4 bilhões são de natureza quirografária, sem garantia real, e R$ 754,5 milhões são dívidas trabalhistas. A lista de credores é encabeçada pela Zurich Minas Brasil Seguros, com R$ 1,97 bilhão, seguida pelo fundo IBCB-AF01, com R$ 1 bilhão, pela Samsung, com R$ 937,6 milhões, e por Electrolux, Whirlpool, LG e Motorola. Entre os bancos, aparecem Bradesco, com R$ 655,6 milhões, Banco do Brasil, com R$ 598,1 milhões, e Itaú, com R$ 208,3 milhões. Em 2024 a empresa já havia recorrido a uma recuperação extrajudicial, então de R$ 4,1 bilhões.
A cobertura de centro concentrou-se no passo seguinte: a montagem de um financiamento do tipo DIP, modalidade destinada a empresas em recuperação judicial para recompor caixa com rapidez, no valor de R$ 1 bilhão, com fundos especializados e bancos já em contato com a rede. O objetivo declarado é repor estoques, item que a própria companhia apontou como restrito no balanço, com os dias de estoque caindo de 95, em 31 de março, para 75, em 30 de junho. O presidente-executivo Renato Franklin afirmou que a recuperação judicial serve à continuidade da operação e que as lojas fechadas tinham rentabilidade abaixo da média do grupo, sem prever novos cortes por ora.
As divergências aparecem na explicação da causa. Veículos de esquerda enfatizaram a dimensão social do colapso: a empresa que democratizou o acesso a móveis e eletrodomésticos para as classes populares demite pela terceira leva desde 2023, quando já haviam sido eliminados mais de 8 mil postos, enquanto o controle acionário segue concentrado na Mapa Capital, detentora de 82,11% do capital por meio da Domus VII Participações. Essa cobertura credita a crise sobretudo aos juros altos e ao endividamento das famílias, cita o programa federal Desenrola como tentativa de conter o problema, responsabiliza o legado do governo Bolsonaro e o avanço das casas de apostas sobre a renda dos brasileiros, e lembra que o fundador Samuel Klein e o filho Saul Klein enfrentaram denúncias de crimes sexuais, com condenação em primeira instância na Justiça do Trabalho e ação penal em Barueri.
Veículos de direita enfatizaram a responsabilidade da gestão. Nessa leitura, a Selic elevada desde 2021 e o custo do risco sacado formam o cenário, mas quem quebra é a empresa muito endividada e sem gordura para queimar, dependente de uma estrutura física pesada e de um crediário próprio que responde por 15,9% das vendas e carrega uma carteira de R$ 6,3 bilhões. Analistas ouvidos por essa cobertura observam que renda em melhora e desemprego em mínimas históricas não se traduziram em crescimento de vendas, e que a saída proposta é privada: crédito novo de fundos, corte de canais digitais caros e migração para marketplaces parceiros com comissão menor que o custo de gerar tráfego próprio. Notificações de vencimento antecipado de fornecedores como Hisense e Lenovo, com R$ 134 milhões e R$ 137 milhões a receber, foram o gatilho imediato do pedido.
O que ainda não se sabe é decisivo. Não há decisão judicial sobre o deferimento do pedido nem prazo definido para a apresentação do plano aos 28 mil credores. O empréstimo DIP segue em negociação, sem valor final, custo, garantias ou instituições confirmadas.
Fontes
A Casas Bahia enfrenta dezenas de ações de despejo movidas por proprietários e administradores de imóveis em diferentes cidades do
 Terra Brasil Notícias
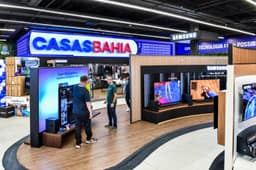
Juros altos, concorrência e custo alto estão entre as justificativas para o pedido; empresa demitiu 3 mil funcionários e fechou 298 lojas
 Portal Vermelho
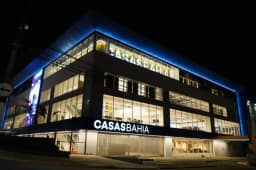
No balanço de resultados do segundo trimestre, a companhia informa que já sente falta de certas mercadorias em determinados canais de vendas
 Valor Econômico
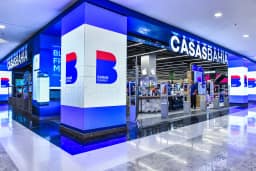
As ações da companhia tiveram a negociação suspensa várias vezes ao longo do pregão de ontem diante da forte oscilação e fecharam em baixa de 33%, a R$ 0,44
 InfoMoney
