Comitê Gestor do IBS publica 17 resoluções e reforma tributária entra em execução
2 veículos de centro · 1 veículo de direita

Resumo da cobertura
Como cada lado cobriu
3 fontes políticas
Como decidimos →Usamos identificadores pseudônimos para operar e melhorar o serviço. Aceitar habilita medições opcionais.Medimos audiência e uso com identificadores pseudônimos, em infraestrutura própria, para operar e melhorar o serviço (legítimo interesse). Aceitar habilita também analytics opcionais de terceiros, mapa de calor e medição de anúncios. Consulte nossa Política de Cookies.
2 veículos de centro · 1 veículo de direita
3 fontes políticas
Como decidimos →A reforma tributária do consumo entrou na fase de execução. O Comitê Gestor do Imposto sobre Bens e Serviços, o CGIBS, publicou 17 resoluções até 30 de julho, entre elas o regimento interno e o Regulamento do IBS, com 617 artigos, e passou a editar atos conjuntos com a Receita Federal, responsável pela Contribuição sobre Bens e Serviços, a CBS. O cronograma prevê novas obrigações em outubro e dezembro de 2026 e outras a partir de janeiro de 2027, enquanto a transição do sistema antigo para o novo segue até 2033. Especialistas ouvidos apontam a maturidade dos sistemas de tecnologia e a uniformização de interpretação entre os 27 estados e mais de 5.500 municípios como os principais testes.
A reforma sai do texto legal e entra no caixa das empresas sem que as regras essenciais estejam prontas, e a conta da indefinição é do contribuinte. A transição colhe contratos já em vigor sem qualquer disposição sobre como tratar o preço a partir de 2027, quando o PIS e a Cofins forem substituídos pela CBS, e a decisão do Congresso de regular apenas contratos administrativos joga a renegociação privada para o Judiciário.
Nenhum veículo de esquerda cobriu esta história.
Veículos com viés à esquerda
Nenhum veículo de esquerda cobriu esta história.
Veículos com viés ao centro
Nesta matéria: perspectiva omitida.
Nesta matéria: perspectiva omitida.
Veículos com viés à direita
Centro e direita concordam que a reforma saiu do papel e já produz obrigações práticas, e que o volume de normas publicadas não significa sistema pronto. Os dois lados apontam o mesmo gargalo: a integração tecnológica entre o Comitê Gestor do IBS, a Receita Federal, as administrações tributárias, as empresas e os meios de pagamento, com prazo apertado até 2027 e convivência de dois sistemas até 2033.
A reforma tributária do consumo entrou na fase de execução. O Comitê Gestor do IBS já publicou 17 resoluções, editou um regulamento com 617 artigos e trabalha em conjunto com a Receita Federal para pôr de pé documentos fiscais, declarações e a plataforma do split payment. O calendário aperta em outubro, dezembro e janeiro de 2027, e boa parte das regras decisivas ainda não existe.
A reforma tributária do consumo deixou a fase de desenho legislativo e entrou na fase de execução. O Comitê Gestor do Imposto sobre Bens e Serviços, o CGIBS, órgão criado para administrar o IBS junto com os 27 estados e mais de 5.500 municípios, publicou 17 resoluções até 30 de julho, entre elas o Regulamento do IBS, um texto de 617 artigos editado em 30 de abril que vai das regras gerais de incidência às obrigações acessórias, regimes específicos e aproveitamento de créditos. Desde abril, o comitê edita atos em conjunto com a Receita Federal, responsável pela Contribuição sobre Bens e Serviços, a CBS, que substituirá o PIS e a Cofins.
A cobertura de centro relatou o calendário em detalhe. O Portal de Serviços opera desde janeiro como porta de entrada para contribuintes e entes federativos. Desde 3 de agosto, documentos fiscais passaram a incorporar a transição para o IBS e a CBS. A recepção dos eventos de tabela da Declaração de Regimes Específicos, a DeRE, começa em 1º de outubro, e a primeira escrituração mensal está prevista para novembro. Novas obrigações chegam em dezembro e outras a partir de janeiro de 2027, incluindo a nota fiscal de serviço eletrônica e documentos para operações imobiliárias, plataformas digitais e empresas do Simples Nacional.
Os dois lados que cobriram o assunto convergem em que volume de norma publicada não é sinônimo de sistema pronto. A implantação segue por etapas até 2027 e a transição geral do sistema tributário vai até 2033. A cobertura de centro registrou a avaliação de representantes do setor contábil de que o maior risco é a perda da simplicidade originalmente proposta, à medida que exceções e regimes diferenciados se multiplicam. Tributaristas apontaram a agenda ainda pela frente: uniformizar a interpretação do imposto entre estados e municípios, definir o contencioso administrativo, fechar as regras de creditamento e operacionalizar o split payment, o mecanismo que separa o tributo no momento do pagamento.
A divergência aparece no que cada lado põe no centro da história. Veículos de direita enfatizaram o efeito da indefinição sobre quem paga a conta, com foco nos contratos assinados antes da transição. O argumento é que a lei não determinou como o vendedor deve tratar o preço a partir de 2027, quando o PIS e a Cofins deixam de existir, e que o Congresso optou por regular o reequilíbrio apenas dos contratos administrativos, deixando o contrato privado sem parâmetro. Daí sairiam disputas sobre qual valor abater, o da alíquota nominal ou o do tributo efetivamente recolhido, já que o vendedor no lucro real recolhe 9,25% e o do lucro presumido recolhe 3,65%. Essa cobertura também destacou o descasamento entre débito e crédito no regime financeiro, com o tributo podendo ser recolhido pelo primeiro evento entre competência e caixa enquanto o crédito segue condicionado ao pagamento, e recomendou que empresas revisem contratos antes que a controvérsia vire ação judicial.
Veículos de esquerda não trataram do assunto no conjunto de matérias analisado, e nenhuma leitura centrada em quem ganha e quem perde com a mudança da tributação sobre o consumo apareceu na cobertura disponível.
O que ainda não se sabe é boa parte do que decide o resultado. As regras operacionais do split payment precisam ser integradas aos meios de pagamento e aos sistemas privados. Não há definição sobre o contencioso administrativo do novo imposto, sobre os procedimentos de creditamento nem sobre a distribuição da receita do IBS entre estados e municípios. O comitê recebeu 847 sugestões de aprimoramento do regulamento, ainda em análise por comissão técnica, e admite que datas de publicação de leiautes podem sofrer ajustes técnicos. Também não está definido como os preços vão se comportar quando os tributos antigos forem extintos.
O tratamento dos CSCs coloca à prova uma das principais promessas da reforma tributária: permitir que decisões empresariais sejam orientadas por razões econômicas e operacionais
 Valor Econômico

A falta de clareza sobre alguns pontos da transição já está gerando conflitos
 Veja
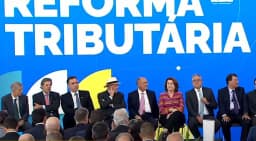
Comitê gestor do IBS publicou 17 resoluções, regulamentou o tributo e avança na implantação de sistemas. Leia no Poder360.
 Poder360