Supremo Tribunal Federal veta IPTU progressivo por metragem após caso de Chapecó
2 veículos de centro · 1 veículo de direita

Resumo da cobertura
Centro
2 veículosO Supremo Tribunal Federal decidiu, por unanimidade e com repercussão geral, que lei municipal não pode fixar alíquotas de Imposto Predial e Territorial Urbano, o IPTU, com base na área construída do imóvel. O caso analisado envolveu a Lei Complementar 639/2018 do município de Chapecó, em Santa Catarina, que cobrava alíquota de 1% de imóveis residenciais com 400 metros quadrados ou mais e de 0,5% dos menores. Relator do recurso, o ministro Dias Toffoli sustentou que, depois da Emenda Constitucional 29 de 2000, a Constituição autoriza a progressividade do imposto apenas em razão do valor venal, admitindo alíquotas distintas conforme a localização e o uso do imóvel. A tese fixada no Tema 1.455 declara inconstitucional a alíquota de IPTU definida em razão da área. A decisão não impede que imóveis mais valiosos paguem mais.
Veículos deste lado: Valor Econômico e G1
Direita
1 veículoVeículos de direita leram a decisão do Supremo Tribunal Federal como um freio necessário à criatividade arrecadatória das prefeituras. A Constituição fixa critérios taxativos para variar a alíquota do IPTU, e a tentativa de Chapecó de tratar metragem como se fosse uso do imóvel foi descrita como distorção de conceitos jurídicos para contornar limites constitucionais. O relator Dias Toffoli apoiou o voto na jurisprudência consolidada, na Súmula 668 e em precedentes de tribunais estaduais que já haviam invalidado leis análogas. Nessa leitura, o resultado prático interessa diretamente ao proprietário: o município terá de corrigir os lançamentos e restituir o que cobrou a mais, e contribuintes de outras cidades com regras parecidas podem contestar a exigência na Justiça dentro do prazo legal.
Veículos deste lado: Gazeta do Povo
Esquerda
0 veículosAinda não temos matéria de veículo de esquerda sobre esta história.
Mais sobre Governo Municipal
- Prefeitura de Carapicuíba é alvo de ação de R$ 2,5 milhões por demolir terreiroO Ministério Público Federal processa a Prefeitura de Carapicuíba, o governo de São Paulo e a Cetesb pela demolição do terreiro Ilê Asé Odé Ibualamo em 2022.Esquerda 25%Centro 75%4 veículos
- Câmara do Rio recusa pedido contra Medalha Chiquinha Gonzaga de Eduarda CampopianoPresidência da Câmara do Rio recusou suspender a Medalha Chiquinha Gonzaga a Eduarda Campopiano. Mônica Benício recorreu, e petição contrária passou de 500 mil assinaturas.Esquerda 40%Centro 20%Direita 40%10 veículos
- Ricardo Nunes diz que 71% dos ônibus rodaram em São Paulo sob ordem de 100%Justiça Eleitoral mandou a Prefeitura de São Paulo operar 100% da frota no segundo turno; Ricardo Nunes diz que 71% rodou e enfrenta pedido de impeachment.Esquerda 40%Centro 40%Direita 20%10 veículos
Como cada lado cobriu
3 veículos
Como decidimos →Veículos com viés à esquerda
Ainda não temos matéria de veículo de esquerda sobre esta história.
Veículos com viés ao centro
- Valor EconômicoSTF impede cobrança de IPTU com base em tamanho do imóvelDecisão unânime, em repercussão geral, foi dada no julgamento de lei editada pelo município catarinense de Chapecó(abre em nova aba)
Nesta matéria: perspectiva omitida.
- G1STF decide que municípios não podem cobrar IPTU com alíquota maior por causa do tamanho do imóvelSupremo fixou tese com repercussão geral; segundo a Corte, a Constituição permite progressividade do imposto com base no valor do imóvel, mas não na área construída.(abre em nova aba)
Nesta matéria: perspectiva omitida.
Veículos com viés à direita
Briefing
O que importa para você
- Quem tem imóvel grande em cidade que cobra alíquota maior por metragem pode contestar a cobrança e pedir restituição dos valores pagos indevidamente dentro do prazo legal.
- Em Chapecó, a alíquota cai de 1% para 0,5% nos imóveis acima de 400 metros quadrados, e o município terá de corrigir lançamentos e devolver o excedente.
- Municípios com leis semelhantes, entre eles os citados casos de Florianópolis e Salvador, precisarão revisar a legislação e vincular a alíquota ao valor venal, à localização ou ao uso.
- O IPTU continua podendo subir conforme o valor venal estimado pela prefeitura.
Onde os lados divergem
- Cobertura de direita enfatiza o limite ao poder de tributar do município e trata o critério de metragem como distorção jurídica para contornar a Constituição.
- Parte da cobertura de centro foca no efeito prático para o contribuinte, com orientação de tributaristas sobre contestação judicial e restituição.
- Nenhum veículo de esquerda cobriu o caso, então o ângulo de perda de arrecadação municipal e de enfraquecimento da progressividade local não teve defensor no debate.
Onde os lados concordam
Toda a cobertura registra que a decisão foi unânime, com repercussão geral, e que a tese do Tema 1.455 veda alíquota de IPTU definida pela área do imóvel. Há convergência também em que a decisão não impede cobrança maior sobre imóveis de valor venal mais alto, nem afeta a diferenciação por localização e uso da propriedade.
O que ainda está incerto
- Quantos municípios brasileiros usam metragem como critério de alíquota e quanto arrecadam com isso.
- Qual o custo total das restituições e em que prazo as prefeituras terão de adequar suas leis.
- Como prefeituras e associações municipais vão reagir, já que nenhuma foi ouvida na cobertura.
O Supremo Tribunal Federal fixou tese com repercussão geral proibindo que lei municipal use a área construída para elevar a alíquota do IPTU. O caso partiu de uma lei de Chapecó que cobrava 1% de imóveis acima de 400 metros quadrados. A decisão mantém a progressividade pelo valor venal e abre espaço para contestação e devolução de valores em cidades com regras semelhantes.
O Supremo Tribunal Federal decidiu, por unanimidade, que lei municipal não pode fixar alíquotas do Imposto Predial e Territorial Urbano, o IPTU, com base na área construída do imóvel. O julgamento ocorreu no Plenário Virtual, com repercussão geral reconhecida, o que faz o entendimento valer como orientação para processos semelhantes em todo o país. A tese fixada no Tema 1.455 estabelece que é inconstitucional a fixação, por lei municipal posterior à Emenda Constitucional 29, de 2000, de alíquota do IPTU em razão da área do imóvel.
O caso analisado veio de Chapecó, em Santa Catarina. A Lei Complementar municipal 639, de 2018, cobrava alíquota de 1% sobre o valor venal de unidades residenciais com área igual ou superior a 400 metros quadrados, enquanto imóveis menores pagavam 0,5%. A Primeira Turma Recursal do Tribunal de Justiça de Santa Catarina já havia declarado a regra inconstitucional, fixado a alíquota única de 0,5% e determinado a devolução dos valores extras. O município recorreu ao Supremo, sustentando que uma área construída maior representa utilização mais intensa do solo urbano e demanda mais serviços e infraestrutura pública, o que justificaria tributação diferenciada pela capacidade contributiva presumida.
Relator do recurso, o ministro Dias Toffoli rejeitou o argumento. No voto, afirmou que a Emenda Constitucional 29 permitiu a progressividade fiscal do IPTU em razão do valor do imóvel e admitiu alíquotas distintas conforme a localização e o uso da propriedade, mas não liberou os municípios para criar critérios próprios. A área do imóvel, escreveu, não se confunde com seu valor, sua localização ou seu uso. Toda a cobertura converge nesses pontos: a unanimidade do resultado, o texto da tese, a identificação da lei de Chapecó e o alcance nacional do precedente. Converge também no que a decisão não faz, ponto que a cobertura de centro detalhou com exemplos de cálculo: continua permitido cobrar imposto maior de imóvel mais valioso, porque a base segue sendo o valor venal estimado pela prefeitura.
A divergência aparece no que cada lado escolheu destacar depois do resultado. Veículos de direita enfatizaram o freio ao município arrecadador, descrevendo a tentativa de tratar metragem como se fosse uso da propriedade como distorção de conceitos jurídicos para contornar limites constitucionais, e fecharam a matéria na consequência para o proprietário: correção dos lançamentos e restituição do que foi pago a mais. Parte da cobertura de centro, especializada em legislação, foi na mesma direção prática ao ouvir tributaristas que recomendam ao contribuinte verificar se o próprio município usa metragem como critério e avaliar contestação judicial, além de apontar que existem leis semelhantes em Florianópolis e em Salvador e que a decisão sinaliza o entendimento da Corte sobre a progressividade de outros tributos, como o imposto sobre herança e doação e o imposto sobre veículos. Nenhum veículo de esquerda cobriu o caso no acervo reunido, e com isso ficou de fora do debate o ângulo que essa cobertura costuma enfatizar: o efeito sobre o orçamento das prefeituras que perdem um instrumento local de progressividade, justamente quando a reforma tributária substitui gradualmente o Imposto sobre Serviços pelo Imposto sobre Bens e Serviços e reduz o controle direto das cidades sobre a própria receita.
O que ainda não se sabe é a dimensão do impacto. Nenhuma das matérias quantifica quantos municípios brasileiros usam a metragem como critério de alíquota, quanto arrecadam com isso, nem qual seria o custo total das restituições. Também não há manifestação de prefeituras, de associações de municípios ou de procuradorias municipais sobre como pretendem revisar as leis, nem prazo definido para essa adequação. Fica em aberto, ainda, o alcance concreto do direito à restituição em cada cidade, que dependerá do prazo legal aplicável e das circunstâncias de cada cobrança.
Fontes
Decisão unânime, em repercussão geral, foi dada no julgamento de lei editada pelo município catarinense de Chapecó
 Valor Econômico
Supremo fixou tese com repercussão geral; segundo a Corte, a Constituição permite progressividade do imposto com base no valor do imóvel, mas não na área construída.
 G1
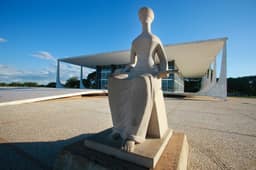
Por unanimidade, STF proibiu uso da área do imóvel como critério para estabelecer alíquotas diferentes de IPTU.
