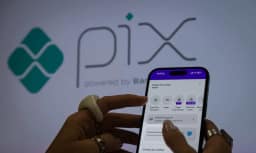
Banco Central estuda reter Pix de alto valor na madrugada por até 72 horas
1 veículo de esquerda · 1 veículo de centro

Resumo da cobertura
Como cada lado cobriu
2 fontes políticas
Como decidimos →Usamos identificadores pseudônimos para operar e melhorar o serviço. Aceitar habilita medições opcionais.Medimos audiência e uso com identificadores pseudônimos, em infraestrutura própria, para operar e melhorar o serviço (legítimo interesse). Aceitar habilita também analytics opcionais de terceiros, mapa de calor e medição de anúncios. Consulte nossa Política de Cookies.
1 veículo de esquerda · 1 veículo de centro
2 fontes políticas
Como decidimos →A proposta em estudo no Banco Central mostra o Estado assumindo o papel de proteger o correntista contra golpes que o mercado, sozinho, não conseguiu conter. Com cada banco e cada fintech definindo o próprio gatilho de suspeita, sobrou brecha para fraudadores operarem no horário de menor vigilância. A padronização por critérios mínimos obrigatórios transfere para a instituição financeira o dever de checar antes de creditar, em vez de deixar a vítima correndo atrás do próprio dinheiro. Os números da atuação do regulador sustentam o argumento: as fraudes reconhecidas caíram para o menor nível da série e a devolução de valores desviados subiu de 11,2% para 16,2% em um ano.
O Banco Central avalia obrigar bancos e fintechs a analisar por mais tempo transferências de alto valor feitas por Pix durante a madrugada, podendo reter os recursos por até 72 horas na instituição recebedora.
Nenhum veículo de direita cobriu esta história.
Veículos com viés à esquerda
Veículos com viés ao centro
Veículos com viés à direita
Nenhum veículo de direita cobriu esta história.
Um Pix de alto valor recebido na madrugada pode ficar retido por até 72 horas na conta de quem recebe, sem que quem envia perceba diferença. Empresas e pessoas com pagamentos recorrentes nesse horário poderiam habilitar contas previamente para escapar da trava. A norma com os critérios objetivos pode ser publicada até o fim de 2026, mas sem vigência imediata.
As duas frentes de cobertura registram os mesmos fatos: a discussão no Banco Central é inicial, sem valor de gatilho nem faixa de horário definidos; os prazos atuais de 60 minutos na ponta pagadora e 72 horas de bloqueio cautelar na recebedora já existem; a medida é demandada pelos bancos desde o ano passado; e o índice de fraudes caiu ao menor nível da série histórica.
Não há definição de qual valor aciona a retenção nem de qual faixa horária conta como madrugada. Não há data de publicação da norma nem prazo de vigência. Nenhuma cobertura estima quantas operações legítimas seriam afetadas, e bancos, fintechs e órgãos de defesa do consumidor não deram manifestação formal.
O Banco Central estuda criar critérios obrigatórios para que bancos e fintechs analisem por mais tempo transferências de alto valor feitas por Pix durante a madrugada, período em que as equipes de segurança são reduzidas. A discussão está em fase inicial no grupo de segurança do Fórum Pix e ainda não define valor de gatilho nem faixa de horário.
O Banco Central estuda exigir que bancos e fintechs tenham mais tempo para analisar transferências de alto valor feitas por Pix durante a madrugada, com a possibilidade de manter o dinheiro retido por até 72 horas antes de liberá-lo na conta de quem recebe. A discussão está em fase inicial, dentro do grupo de segurança do Fórum Pix, que reúne o regulador, representantes das instituições financeiras, da academia e da sociedade civil. Ainda não há definição de qual valor nem de qual faixa de horário acionariam a regra.
O objetivo declarado pela autoridade monetária é reduzir golpes digitais, fraudes, roubos e transferências feitas sob coerção, como nos sequestros relâmpago. A escolha da madrugada tem razão operacional: nesse período, as equipes de segurança dos bancos, das fintechs e do próprio Banco Central são reduzidas, o que diminui a vigilância humana sobre operações suspeitas.
Travas já existem, mas com parâmetros desiguais. A instituição que envia o Pix tem até 60 minutos adicionais para checar uma transação suspeita antes de concluí-la, e a instituição que recebe pode aplicar bloqueio cautelar de até 72 horas sobre o valor creditado. Confirmada a fraude, o dinheiro é devolvido. O que o regulador quer estabelecer são critérios mínimos obrigatórios, já que hoje cada banco e cada fintech define os próprios gatilhos, considerados heterogêneos por técnicos do órgão. Entre os fatores em avaliação estão o valor e o horário da operação e a ocorrência de várias transferências em sequência num intervalo curto. A trava deve recair apenas sobre a instituição recebedora, de modo que quem envia não perceba diferença; contas de empresas e de pessoas com pagamentos recorrentes na madrugada poderiam ser habilitadas previamente.
Nesse núcleo factual não há divergência entre as coberturas. A cobertura de centro, que revelou a discussão, detalhou o desenho técnico da proposta, registrou que a medida é demandada pelos bancos desde o ano passado, após o desvio de cerca de R$ 800 milhões pela invasão do sistema da empresa de tecnologia C&M Software, e anotou que o próprio Banco Central trata o tema com cautela por temer atrito com o caráter instantâneo da transferência. Veículos de esquerda reproduziram os mesmos números e deram peso ao resultado da atuação regulatória e à proteção do usuário: o índice de fraudes reconhecidas caiu de 11 casos a cada 100 mil transações, em julho de 2024, para 4,2 em abril de 2026, o menor da série, e a parcela de recursos devolvidos pelo Mecanismo Especial de Devolução subiu de 11,2% para 16,2% em um ano. Veículos de direita não publicaram sobre o assunto no material analisado; o contraponto de mercado aparece apenas nas ressalvas registradas pela cobertura de centro, segundo a qual parte das fintechs avalia que mais tempo para finalizar operações pode afetar modelos de negócio que dependem de liquidação imediata.
A retenção noturna é uma peça de um pacote maior. O regulador estuda incluir no pagamento via Pix a identificação do destinatário final em compras feitas por marketplaces, hoje invisível para o banco e para o próprio órgão, o que abre brecha para ocultação de recursos e para o golpista se esconder atrás da reputação da plataforma. Também está em revisão o botão de contestação criado em outubro do ano passado: as reclamações quase triplicaram, de 1,24 milhão em setembro para 3,45 milhões em outubro, e foram 2,96 milhões em abril de 2026, com parte dos clientes usando a ferramenta para pedir de volta valores enviados por engano ou compras que não agradaram. Estão em análise ainda um indicador de probabilidade de fraude por transação construído com inteligência artificial, a padronização dos alertas ao cliente, a ampliação das punições a instituições que coloquem o sistema em risco e um mecanismo para bloquear mensagens ofensivas enviadas pelo campo de texto do Pix.
O que ainda não se sabe é o essencial para medir o efeito prático da mudança: qual valor dispara a retenção, qual é a faixa de horário considerada madrugada, quantas operações legítimas seriam afetadas e como as contas com pagamentos recorrentes seriam habilitadas. Não há data para a publicação da norma, com a expectativa de que saia até o fim de 2026, nem prazo de vigência. Bancos, fintechs e entidades de defesa do consumidor não apresentaram posição formal nas coberturas analisadas.
O Banco Central (BC) avalia exigir que bancos e fintechs tenham mais tempo para analisar Pix de alto valor realizados durante a madrugada, podendo manter os
 ICL Notícias

Operações de alto valor feitas neste período poderão ficar retidas por até 72 horas
 O Globo