Usamos identificadores pseudônimos para operar e melhorar o serviço. Aceitar habilita medições opcionais.Medimos audiência e uso com identificadores pseudônimos, em infraestrutura própria, para operar e melhorar o serviço (legítimo interesse). Aceitar habilita também analytics opcionais de terceiros, mapa de calor e medição de anúncios. Consulte nossa Política de Cookies.
Seu consentimento será salvo por 365 dias. Você pode revisar esta escolha a qualquer momento.
A fase prática da reforma tributária começa em janeiro de 2027, quando PIS e Cofins são extintos, a CBS passa a ser cobrada e o Imposto Seletivo entra em vigor. Antes disso, micro e pequenas empresas têm até 30 de setembro para optar pelo Simples Nacional em 2027. O debate eleitoral sobre revisões e adiamentos acrescenta incerteza a decisões que já têm prazo e consequência econômica.
A fase prática da reforma tributária brasileira começa em janeiro de 2027. Nessa data, PIS e Cofins são extintos, a Contribuição sobre Bens e Serviços (CBS) passa a ser cobrada e o Imposto Seletivo entra em vigor. O Imposto sobre Bens e Serviços (IBS), que substituirá tributos estaduais e municipais, também começa a ser cobrado, à alíquota reduzida de 0,1%, durante 2027 e 2028. A menos de quatro meses dessa virada, o debate político em torno do tema abriu espaço para hipóteses de revisão, adiamento ou alteração do novo sistema, e essa discussão passou a conviver com um calendário oficial que segue avançando.
Resumo da cobertura
A fase prática da reforma tributária começa em janeiro de 2027, quando PIS e Cofins são extintos, a Contribuição sobre Bens e Serviços (CBS) passa a ser cobrada e o Imposto Seletivo entra em vigor. O Imposto sobre Bens e Serviços (IBS) também começa a ser cobrado, à alíquota de 0,1%, durante 2027 e 2028. Antes disso, micro e pequenas empresas que pretendem ingressar no Simples Nacional em 2027 têm até 30 de setembro para fazer a opção, e as que já estão no regime precisam decidir se recolhem IBS e CBS dentro do Simples ou pelo regime regular, no chamado modelo híbrido. O debate eleitoral abriu espaço para hipóteses de revisão, adiamento ou alteração do novo sistema, mas o calendário oficial segue avançando e nenhuma mudança foi aprovada até agora.
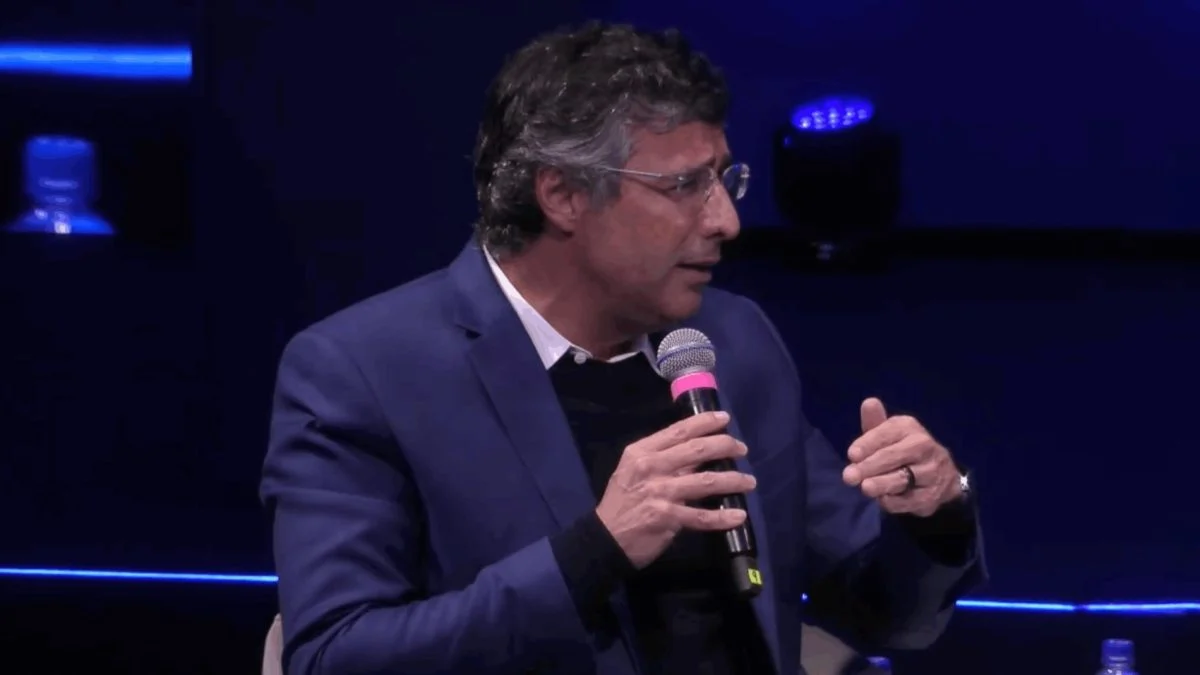
Até o momento, apenas um veículo cobriu esse recorte do assunto, e a reportagem se apoia na avaliação de uma única fonte nomeada: o advogado tributarista Ulisses Brondi, especialista em Direito Tributário e executivo da ASIS Tax Tech, empresa de tecnologia fiscal. Para ele, as eleições podem influenciar os rumos da reforma, mas não deveriam servir de premissa para interromper o planejamento das empresas. Administrar o negócio com base em uma hipótese, argumenta, cria o risco de esperar por algo que pode não acontecer e adiar decisões que já têm prazo.
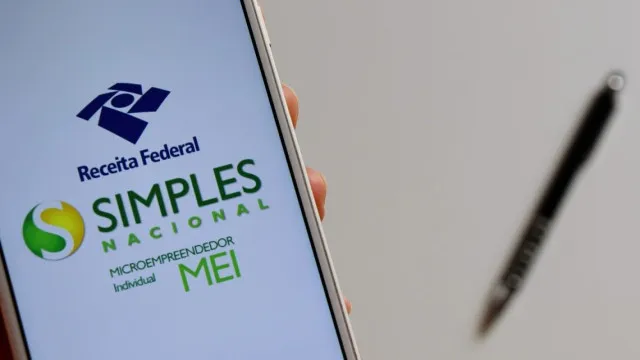
Há um prazo imediato citado na cobertura. Micro e pequenas empresas que pretendem ingressar no Simples Nacional em 2027 têm até 30 de setembro para fazer a opção. As que já estão no regime precisam avaliar se mantêm o IBS e a CBS dentro do Simples ou se recolhem os dois tributos pelo regime regular, no chamado modelo híbrido. A decisão pesa especialmente para negócios que vendem a outras empresas, porque interfere na dinâmica de créditos tributários dos clientes.
A cobertura descreve a transição como uma mudança que ultrapassa o departamento fiscal. As novas regras interferem na formação de preços, nas margens, no fluxo de caixa, no aproveitamento de créditos e até na escolha de fornecedores. Uma alteração no crédito pode tornar um fornecedor mais ou menos vantajoso; um aumento de custo tributário pode pressionar a margem; e a tentativa de compensar esse custo com aumento de preço pode custar contratos. Empresas que hoje dependem de incentivos fiscais precisam calcular se conseguem absorver a diferença, rever a estrutura ou repassá-la ao consumidor, tese que a própria fonte relativiza ao afirmar que o preço encontra o limite do mercado.
O enquadramento adotado nessa cobertura é o do contribuinte empresarial, com ênfase em previsibilidade de regra, competitividade e planejamento privado. Não há, até aqui, cobertura de veículos de outros campos ideológicos sobre esse mesmo recorte, de modo que a leitura sobre quem ganha e quem perde com a transição, sobre o efeito no preço final ao consumidor e sobre o mérito de manter o cronograma aprovado no Congresso não aparece no material disponível.
O que ainda não se sabe é justamente o centro da incerteza descrita. A reportagem não identifica qual proposta, projeto ou candidatura sustenta a hipótese de revisão ou adiamento, nem informa se existe apoio formal para mudar o calendário. Não há manifestação da Receita Federal, do Comitê Gestor do IBS ou de parlamentares sobre o tema no texto, e nenhuma alíquota definitiva do IBS e da CBS aparece confirmada. Também não há estimativa de quantas empresas seriam afetadas pela escolha entre o Simples Nacional e o modelo híbrido, nem do impacto da transição sobre a arrecadação de estados e municípios.
Briefing
O que importa para você
Micro e pequenas empresas têm até 30 de setembro para optar pelo Simples Nacional com efeito em 2027.
Quem já está no regime precisa escolher entre manter IBS e CBS dentro do Simples ou adotar o modelo híbrido, o que muda o crédito tributário dos clientes.
Em janeiro de 2027 PIS e Cofins acabam, a CBS começa a ser cobrada e o Imposto Seletivo entra em vigor.
O IBS será cobrado a 0,1% em 2027 e 2028, período em que preços, margens e contratos de fornecimento precisam ser recalculados.
O que ainda está incerto
Não se sabe qual proposta ou candidatura sustenta formalmente a revisão ou o adiamento da reforma, nem se há apoio para mudar o calendário.
Não há manifestação da Receita Federal nem do Comitê Gestor do IBS sobre o cronograma na cobertura disponível.
As alíquotas definitivas do IBS e da CBS após a fase de teste não estão confirmadas, e não há estimativa do impacto da transição sobre a arrecadação de estados e municípios.
Linha do Tempo
01 de jan. de 2027, 00:00Programado
PIS e Cofins são extintos, a CBS passa a ser cobrada, o Imposto Seletivo entra em vigor e o IBS começa a ser cobrado à alíquota de 0,1%